退休规划教程:退休要准备多少钱、每月存多少、离退休还有几年
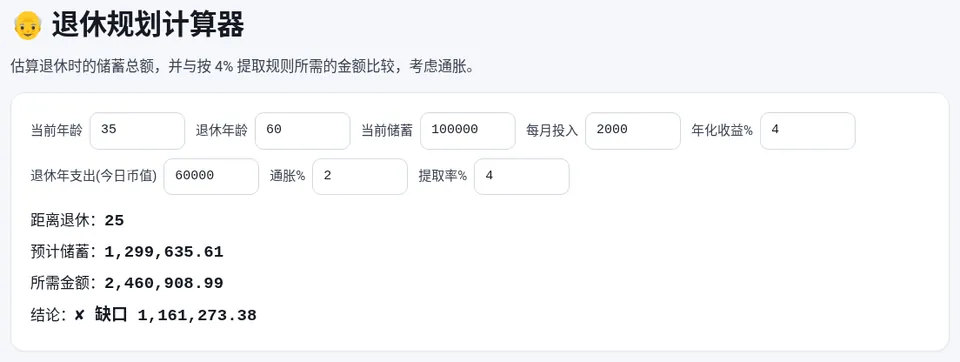
按 4% 提取法则,退休时需要的储蓄约为每年支出的 25 倍。35 岁、已有 10 万元、每月投入 2,000 元、年化 4%,60 岁时约 130 万元;若退休后每年花今天的 6 万元,按 2% 通胀约需 246 万元。基本养老金按当地社保规定计发。
估算退休储蓄缺口
- 填年龄和储蓄:打开 退休规划计算器,填写当前年龄、退休年龄、当前储蓄和每月投入。
- 填假设:填写年化收益、退休后每年支出(按今天的币值)、通胀率和提取率(常用 4%)。
- 看缺口:显示距离退休年数、预计储蓄、所需金额,以及是否有缺口。
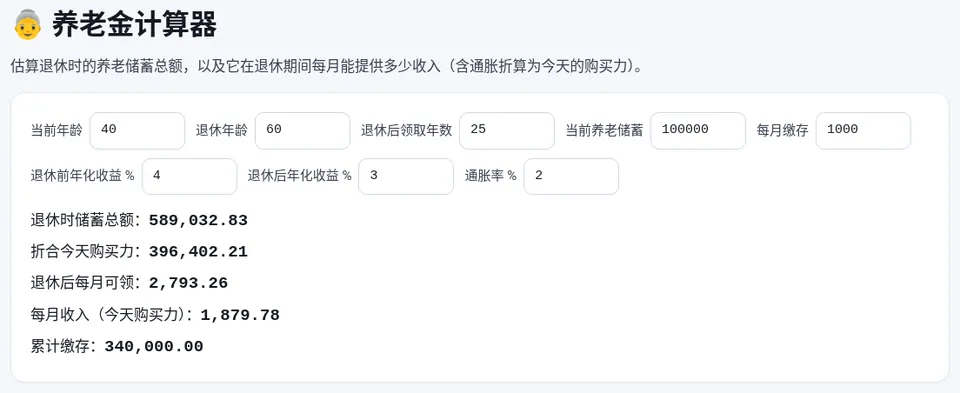
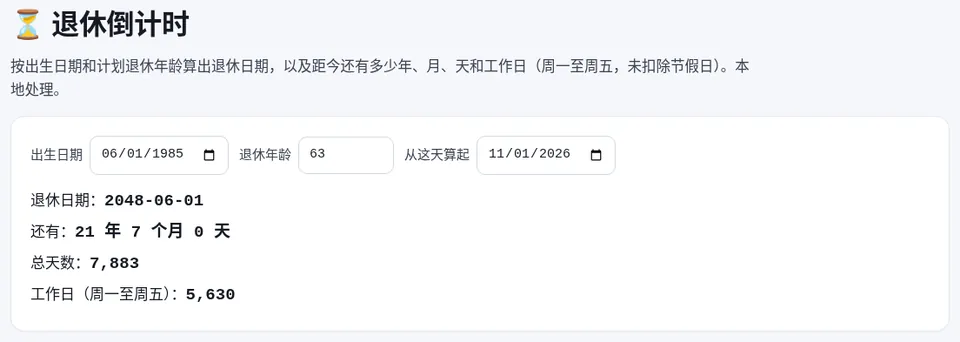
- 换算每月收入:用 养老金计算器 看退休时的储蓄每月能领多少;用 退休倒计时 算出退休日期和剩余天数。
4% 提取法则和“25 倍”
4% 法则来自美国的历史回测:退休第一年取出储蓄的 4%,以后每年按通胀调整,组合大概率能支撑约 30 年。换算过来,所需储蓄 ≈ 每年支出 ÷ 4% = 每年支出 × 25。
上例退休后每年花今天的 6 万元,25 年后按 2% 通胀约为每年 9.84 万元,所需储蓄约 246 万元。这一法则基于海外市场数据,只是粗略参考。
延迟退休年龄
根据 2024 年 9 月全国人大常委会关于实施渐进式延迟法定退休年龄的决定,自 2025 年 1 月 1 日起,用 15 年时间逐步把男职工法定退休年龄从 60 岁延迟到 63 岁,女职工从 50 岁、55 岁分别延迟到 55 岁、58 岁;自 2030 年起,按月领取基本养老金的最低缴费年限逐步从 15 年提高到 20 年。具体到每个人的退休年龄可查 延迟退休年龄教程。
基本养老金怎么算(企业职工)
按现行规定,基本养老金主要由两部分组成:
- 基础养老金 = 当地上年度在岗职工月平均工资 ×(1 + 本人平均缴费指数)÷ 2 × 缴费年限 × 1%;
- 个人账户养老金 = 个人账户储存额 ÷ 计发月数(60 岁退休为 139 个月,55 岁为 170,50 岁为 195)。
部分地区还有过渡性养老金。缴费年限越长、缴费基数越高,养老金越多。实际金额以当地社保经办机构核定为准,缴费基数见 社保计算教程。
个人能做的补充
- 尽早开始,复利的时间越长效果越明显,见 复利教程;
- 个人养老金账户每年可缴存最多 12,000 元,缴存额可以在综合所得中扣除;
- 定期复核假设,收入、支出变化后重新测算。
常见问题
收益率填多少?
建议按保守假设填写,例如 3% 到 4%,并测试更低收益下是否仍够用。
计算器里“所需金额”为什么比支出 × 25 大?
支出按今天的币值填写,计算器会先按通胀换算成退休时的金额。
基本养老金能用这个计算器算吗?
不能直接算。养老金计算器是按个人储蓄估算每月可领金额,基本养老金按社保公式计发。
退休倒计时的工作日包括节假日吗?
工作日只按周一至周五计算,未扣除法定节假日。
本文用到的工具
相关教程
延迟退休年龄怎么算
2025 年 1 月 1 日起实施渐进式延迟法定退休年龄,男职工从 60 岁逐步延到 63 岁,女职工从 50、55 岁分别延到 55…
复利计算教程
一万元按 5% 年化复利十年后是多少?讲清复利公式 F=P(1+r/n)^(nt)、每年/每月/每日复利的差别、72 法则估算翻倍时间…
现值终值计算教程
每月定投 1000 元、年化 4%,10 年后有多少钱?10 年后的 10 万元相当于今天多少钱?讲清复利终值、年金终值和折现现值的公式…
五险一金计算教程
工资条上的五险一金是怎么扣的?讲清缴费基数和上下限、养老医疗失业工伤生育保险和公积金的常见比例,用五险一金计算器算出个人和单位缴费…