复利计算教程:复利公式、计息频率对比和定投终值
一句话答案
复利终值 F = P × (1 + r/n)^(n×t),P 为本金、r 为年利率、n 为每年计息次数、t 为年数;1 万元按年利率 5%、每月复利 10 年后约 16470 元,实际年化 5.116%。翻倍时间可用 72 ÷ 年利率粗估。
复利就是“利滚利”:每期产生的利息并入本金,下一期一起计息。时间越长、计息越频繁,复利的效果越明显。复利计算器 可以同时计算一次性投入和每月定投。
复利公式
F = P × (1 + r/n)^(n×t)
- P:本金;r:年利率;n:每年复利次数(每年 1、每季 4、每月 12、每日 365);t:年数
- 实际年化(EAR) = (1 + r/n)^n − 1,用来比较不同计息频率的真实收益。
计算步骤
- 填写本金和利率:打开 复利计算器,输入“本金”和“年利率%”。
- 填写年数和频率:输入“年数”,在“复利频率”中选每年、每季、每月或每日。
- 加上定投(可选):在“每月追加”中填写每月额外投入的金额,不定投就填 0。
- 查看结果:得到终值、总投入、总收益和实际年化收益率。
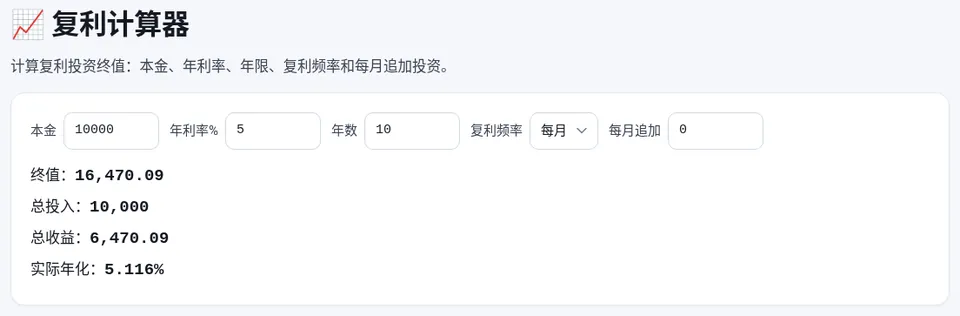
📈 复利计算器
免费在线使用,文件和数据只在你的浏览器本地处理,无需注册。
计息频率对比(1 万元、5%、10 年)
| 复利频率 | 终值 | 实际年化 |
|---|---|---|
| 单利(不复利) | 15,000.00 | — |
| 每年 | 16,288.95 | 5.000% |
| 每季 | 16,436.19 | 5.095% |
| 每月 | 16,470.09 | 5.116% |
| 每日 | 16,486.65 | 5.127% |
从每年到每日复利,差距并不大;利率和时间才是影响终值的主要因素。
72 法则:多久翻倍
本金翻倍所需年数 ≈ 72 ÷ 年利率(百分数)。例如年化 6% 约 12 年翻倍,年化 3% 约 24 年翻倍。这是在利率 6%–10% 附近最准的经验估算。
注意事项
- 银行定期存款是单利,到期转存才相当于复利,见 存款利息怎么算。
- 基金、股票等投资的收益率并不固定,计算器假设每年收益率不变,结果只能作为长期示意,不代表实际收益。
- 计算未考虑通货膨胀、税费和手续费。
常见问题
复利公式是什么?
F = P × (1 + r/n)^(n×t),P 为本金,r 为年利率,n 为每年计息次数,t 为年数。
1 万元年化 5% 复利 10 年是多少?
每年复利约 16289 元,每月复利约 16470 元。
每月复利和每年复利差别大吗?
相同名义利率下,每月复利的实际年化略高(5% 时约 5.116%),但差别远小于利率和时间的影响。
计算结果代表真实收益吗?
不代表。计算器假设收益率恒定,实际投资收益会波动,结果仅供参考。
本文用到的工具
相关教程
🐷
银行存款利息计算
10 万元存三年定期能拿多少利息?讲清整存整取和活期的利息公式、利率怎么看、提前支取怎么算,用银行存款利息计算器输入本金、年利率和存期…
➗
百分比计算教程
200 的 15% 是多少?30 占 120 的百分之几?从 80 涨到 100 涨了百分之几?讲清三种最常用的百分比公式…
🏠
等额本息 vs 等额本金
用同一笔 100 万、30 年的房贷算给你看:等额本息和等额本金的月供、总利息差多少,各适合什么人;以及用房贷计算器对比商贷…
🔀
房贷提前还款划不划算?缩短年限与减少月供怎么选
提前还款能省多少利息?用实际例子对比“月供不变、缩短年限”和“年限不变、减少月供”两种方式,说明什么情况值得提前还、什么情况不建议…