等额本息 vs 等额本金:房贷还款方式怎么选
办房贷时,银行会让你在“等额本息”和“等额本金”之间选一种。这个选择会影响之后几十年的月供和总利息。下面先讲清两者的区别,再用 房贷计算器 算一笔具体的账。
两种方式的区别
- 等额本息:每个月还的钱一样多。前期月供里利息占比高、本金占比低,后期反过来。
- 等额本金:每个月还的本金一样多,利息按剩余本金计算,所以月供第一个月最高,之后逐月递减。
一句话总结:等额本金总利息更少,但前期压力大;等额本息每月固定,前期压力小,但总利息更多。
用一笔房贷算给你看
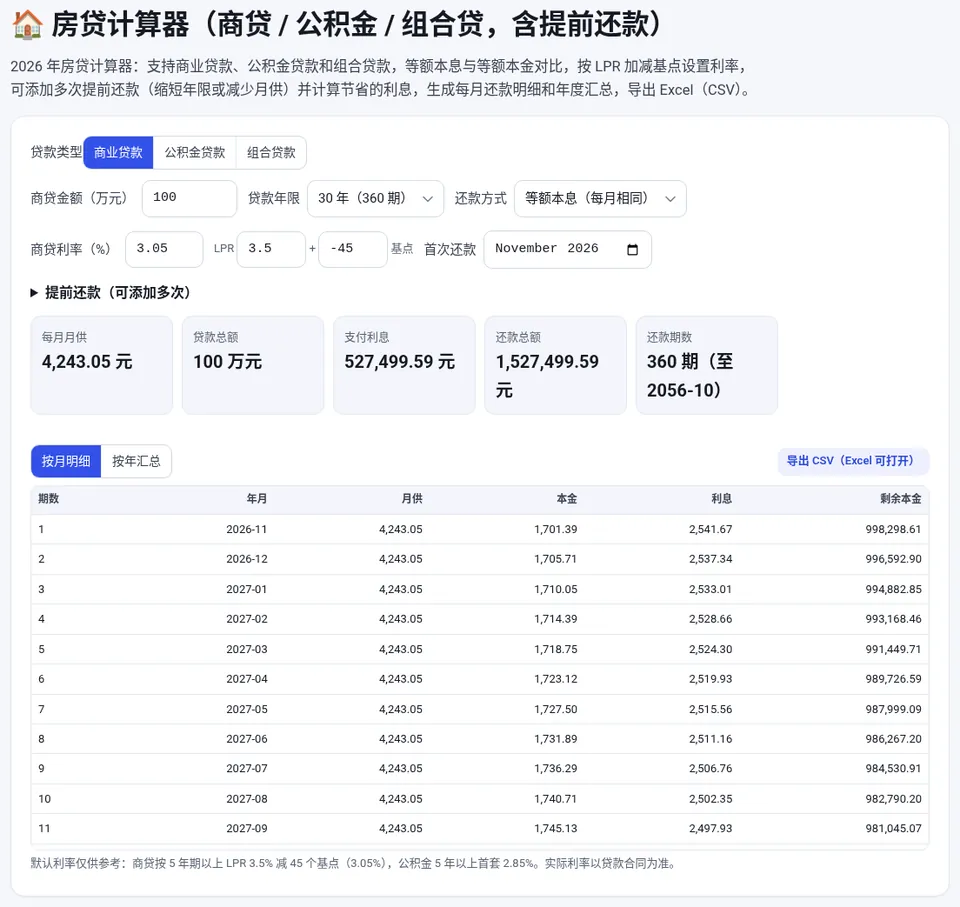
假设商业贷款 100 万元、期限 30 年(360 期)、年利率 3.05%(按 5 年期以上 LPR 3.5% 减 45 个基点估算),两种方式的结果约为:
| 项目 | 等额本息 | 等额本金 |
|---|---|---|
| 首月月供 | 约 4,243 元 | 约 5,319 元 |
| 月供变化 | 每月相同 | 每月约减少 7 元,最后一期约 2,785 元 |
| 总利息 | 约 52.7 万元 | 约 45.9 万元 |
在这个例子里,等额本金能少付约 6.9 万元利息,但第一个月要多还约 1,076 元。利率越高、期限越长,两者的利息差距越大。
用计算器对比的步骤
- 选择贷款类型:打开 房贷计算器,选择商业贷款、公积金贷款或组合贷款。
- 填写金额和年限:金额以“万元”为单位,组合贷款分别填写商贷和公积金金额。
- 填写利率:商贷利率可以直接填,也可以按“LPR + 基点”自动计算;公积金利率按当地公积金中心公布的数值填写。
- 切换还款方式:分别选择“等额本息”和“等额本金”,对比月供和总利息。
- 查看明细:切换“按月明细”或“按年汇总”,需要时点“导出 CSV”用 Excel 打开。
🏠 房贷计算器(商贷 / 公积金 / 组合贷,含提前还款)
免费在线使用,文件和数据只在你的浏览器本地处理,无需注册。
利率怎么填
- 商业贷款:根据 2026 年 10 月 20 日公布的数据,5 年期以上 LPR 为 3.5%。实际利率是“LPR + 加点”,加点由银行和城市政策决定,以你的借款合同为准。
- 公积金贷款:自 2025 年 5 月起,首套个人住房公积金贷款 5 年以上利率为 2.6%、5 年及以下为 2.1%,二套利率更高。具体以当地公积金中心为准。计算器里的默认利率只作参考,计算前请改成你自己的数值。
怎么选更适合自己
- 收入稳定、目前积蓄较多、想少付利息:可以考虑等额本金。
- 刚工作、收入预期上涨、希望前期压力小:等额本息更稳妥。
- 计划几年内提前还款:前期等额本金还掉的本金更多;但不管选哪种,提前还款都能省利息,具体可以看 提前还款划不划算。
另外,月供一般建议不超过家庭月收入的一半,给生活和意外留出余量。
常见问题
等额本息和等额本金哪个更划算?
只看总利息,等额本金更少;但它前期月供更高。是否“划算”要结合收入和现金流,月供压力能承受时选等额本金,希望每月固定、前期轻松选等额本息。
贷款后还能更改还款方式吗?
部分银行允许变更,但通常有条件和手续,具体以贷款银行的规定为准。
计算结果和银行给的不一样?
银行的实际利率、首次还款日、计息天数和四舍五入方式都会影响结果。计算器按标准公式计算,结果仅供参考,以银行还款计划为准。
组合贷款怎么算?
在房贷计算器里选择“组合贷款”,分别填写商贷金额、公积金金额和各自利率,即可得到合并后的月供和总利息。