房贷提前还款划不划算?缩短年限与减少月供怎么选
手里有一笔闲钱,要不要拿去提前还房贷?提前还款后,是“缩短年限”还是“减少月供”?这两个问题都可以用数字回答。本文用 提前还款对比计算器 和 房贷计算器 算一笔具体的账。
先看一个例子
假设商业贷款 100 万元、30 年、年利率 3.05%、等额本息,已经还了 5 年(60 期),剩余本金约 88.99 万元,这时提前还款 20 万元:
| 方式 | 之后的月供 | 剩余期数 | 比不提前还款少付利息 |
|---|---|---|---|
| 不提前还款 | 约 4,243 元 | 300 期 | — |
| 年限不变、减少月供 | 约 3,289 元 | 300 期 | 约 8.6 万元 |
| 月供不变、缩短年限 | 约 4,243 元 | 约 211 期 | 约 18.2 万元 |
可以看到,同样还 20 万元,缩短年限省下的利息是减少月供的两倍多,代价是每月仍要按原来的月供还款。
用计算器算自己的账
- 查剩余本金:在银行 App 或还款计划里查到当前剩余本金、剩余期数和执行利率。
- 填写参数:打开 提前还款对比计算器,填写剩余本金、年利率、剩余月数和提前还款金额。
- 对比结果:计算器会同时给出“减少月供”和“缩短年限”两种方式节省的利息。
- 多次还款:计划分几次提前还款,或者是组合贷款,可以在 房贷计算器 里展开“提前还款”,添加多次还款后查看节省的利息。
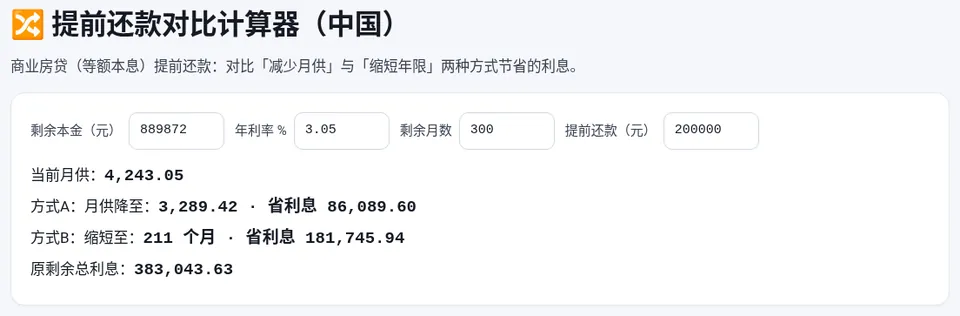
🔀 提前还款对比计算器(中国)
免费在线使用,文件和数据只在你的浏览器本地处理,无需注册。
什么情况值得提前还款
- 房贷利率明显高于你的稳健理财收益:例如房贷 3% 以上,而存款、低风险理财收益明显更低时,提前还款相当于获得一笔“无风险收益”。
- 处于还款前期:等额本息前期月供里利息占比高,越早还,省得越多。
- 手头有足够的应急资金:提前还款后仍保留至少 6 个月左右的生活费,以备失业、生病等意外。
什么情况不建议
- 需要用这笔钱买车、装修、子女教育或者应急;
- 房贷利率已经很低(例如公积金贷款),而你有收益更高且风险可接受的用途;
- 已经还到后期,剩余的大多是本金,提前还款省下的利息有限;
- 还清房贷会影响你的住房贷款利息专项附加扣除(每月 1000 元),这一点可以结合 个税计算 一起考虑。
办理前要问银行的问题
- 是否收取提前还款违约金,满多少年后免收;
- 需要提前多久预约,每年可以办理几次,是否有最低金额;
- 能否选择“缩短年限”,还是只能“减少月供”;
- 组合贷款时先还商贷还是公积金部分。
不同银行、不同合同的规定差别很大,以银行答复和合同条款为准。
常见问题
提前还款选缩短年限还是减少月供?
月供压力可以承受时,缩短年限节省的利息更多;如果希望减轻每月负担,就选减少月供。可以用计算器分别算出两种方式节省的利息再决定。
等额本金还需要提前还款吗?
同样可以省利息,因为利息按剩余本金计算,提前还掉的本金不再产生利息。只是在同一时间点,等额本金的剩余本金通常更少,剩余利息本来就少一些,可省的空间也相应小一些。
提前还款有违约金吗?
视银行和合同而定。有的银行在贷款满一定年限后免收,有的不收。办理前请向贷款银行确认。
计算结果准确吗?
计算器按标准公式计算,结果仅供参考。实际金额以银行的计息规则和还款计划为准。