工资个税怎么算:累计预扣法、税率表和专项附加扣除详解
很多人发现:工资没变,到了下半年个税却变多了。这不是算错了,而是工资个税采用“累计预扣法”。本文讲清工资个税的计算逻辑,并用 个人所得税计算器 演示怎样算出每月个税和税后工资。以下说明针对居民个人的工资薪金所得,政策以国家税务总局最新规定为准。
计算公式
每月预扣个税的核心是“累计”:
累计应纳税所得额 = 累计收入 − 累计基本减除费用(每月 5000 元)− 累计专项扣除(个人缴纳的五险一金)− 累计专项附加扣除 − 累计其他扣除
本月应预扣税额 = 累计应纳税所得额 × 税率 − 速算扣除数 − 已预扣税额
综合所得年度税率表
| 级数 | 全年应纳税所得额 | 税率 | 速算扣除数 |
|---|---|---|---|
| 1 | 不超过 36,000 元 | 3% | 0 |
| 2 | 36,000 元至 144,000 元 | 10% | 2,520 |
| 3 | 144,000 元至 300,000 元 | 20% | 16,920 |
| 4 | 300,000 元至 420,000 元 | 25% | 31,920 |
| 5 | 420,000 元至 660,000 元 | 30% | 52,920 |
| 6 | 660,000 元至 960,000 元 | 35% | 85,920 |
| 7 | 超过 960,000 元 | 45% | 181,920 |
专项附加扣除标准
- 子女教育、3 岁以下婴幼儿照护:每个子女每月 2000 元;
- 赡养老人:每月 3000 元,非独生子女与兄弟姐妹分摊,每人每月不超过 1500 元;
- 住房贷款利息:每月 1000 元;住房租金按城市分为每月 1500、1100、800 元三档(两者不能同时享受);
- 继续教育:学历(学位)继续教育每月 400 元,职业资格继续教育取得证书当年 3600 元;
- 大病医疗:医保目录内个人自付累计超过 15000 元的部分,在 80000 元限额内据实扣除,在年度汇算时办理。
一个计算示例
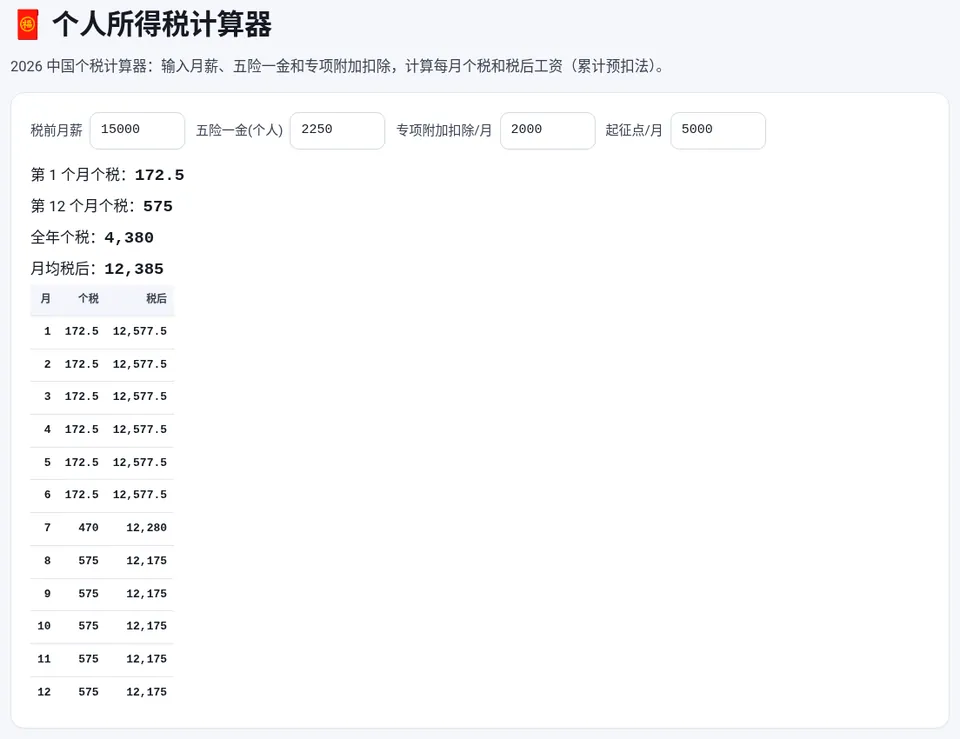
月薪 15000 元,个人缴纳五险一金 2250 元,享受子女教育扣除 2000 元:
每月应纳税所得额 = 15000 − 2250 − 2000 − 5000 = 5750 元。
- 1–6 月:累计不超过 36000 元,适用 3%,每月个税 172.5 元;
- 7 月:累计 40250 元,进入 10% 档,当月个税 470 元;
- 8–12 月:每月个税 575 元。
全年合计 4380 元,正好等于全年应纳税所得额 69000 元 × 10% − 2520。这就是“下半年个税变多”的原因:累计收入跨过了税率档。
用计算器算
- 填写税前月薪:打开 个人所得税计算器,输入税前月薪。
- 填写五险一金:填写个人缴纳部分,可以在工资条上找到。
- 填写专项附加扣除:把每月可以享受的各项扣除加总填入;不确定能扣多少时,可以先用 专项附加扣除计算器 算一算。
- 查看结果:结果实时显示每月个税和税后工资;想看到手工资的详细构成,可以用 税后工资计算器。
🧧 个人所得税计算器
免费在线使用,文件和数据只在你的浏览器本地处理,无需注册。
常见问题与避坑
- 记得每年确认专项附加扣除:通常需要在每年 12 月通过个人所得税 App 确认下一年度的扣除信息,否则次年可能暂停扣除。
- 年度汇算:需要办理的,在次年 3 月 1 日至 6 月 30 日之间完成,多退少补。年中换工作、有劳务报酬或漏报扣除时,往往能退税。
- 年终奖:年终奖的计税方式另有规定,可以用 年终奖计税对比 单独测算。
常见问题
个税起征点是多少?
居民个人工资薪金的基本减除费用为每月 5000 元(每年 60000 元),另外还可以减除个人缴纳的五险一金和专项附加扣除。
为什么工资不变,个税却越来越多?
因为工资个税按累计预扣法计算。随着累计应纳税所得额超过 36000 元等档位,适用税率会提高,所以后几个月的个税会变多,全年总额不变。
房贷利息和房租扣除可以同时享受吗?
不可以。住房贷款利息和住房租金专项附加扣除只能二选一。
计算结果可以作为最终依据吗?
计算器按标准公式计算,结果仅供参考,实际以单位代扣和税务机关的计算为准。