劳务报酬个人所得税计算:预扣预缴方法和在线计算器
一句话答案
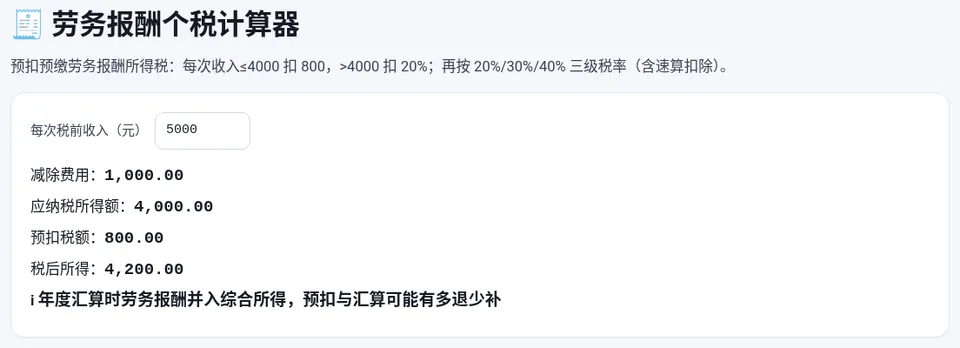
劳务报酬每次收入不超过 4000 元减除 800 元,超过减除 20%,再按 20%(≤2 万)、30%(2–5 万,速算扣除 2000)、40%(>5 万,速算扣除 7000)预扣;例如一次 5000 元预扣 800 元,税后 4200 元,年度汇算时多退少补。
做兼职、咨询、设计、讲课、演出等取得的劳务报酬,支付方会先按“次”预扣预缴个税,年度汇算时再并入综合所得统一计算。劳务报酬个税计算器 按预扣预缴规则计算每次应扣的税。
预扣预缴规则
第一步:减除费用
- 每次收入 ≤ 4000 元:减除 800 元
- 每次收入 > 4000 元:减除收入的 20%
第二步:按预扣率表计算
| 每次应纳税所得额 | 预扣率 | 速算扣除数 |
|---|---|---|
| 不超过 20,000 元 | 20% | 0 |
| 20,000–50,000 元 | 30% | 2,000 |
| 超过 50,000 元 | 40% | 7,000 |
预扣税额 = 应纳税所得额 × 预扣率 − 速算扣除数。收入不超过 800 元的不用扣税。
计算步骤
- 输入收入:打开 劳务报酬个税计算器,在“每次税前收入(元)”中填写这一次的税前报酬。
- 查看结果:得到减除费用、应纳税所得额、预扣税额和税后所得。
🧾 劳务报酬个税计算器
免费在线使用,文件和数据只在你的浏览器本地处理,无需注册。
常见金额对照
| 每次收入 | 应纳税所得额 | 预扣税额 | 税后 |
|---|---|---|---|
| 3,000 | 2,200 | 440 | 2,560 |
| 5,000 | 4,000 | 800 | 4,200 |
| 10,000 | 8,000 | 1,600 | 8,400 |
| 30,000 | 24,000 | 5,200 | 24,800 |
| 100,000 | 80,000 | 25,000 | 75,000 |
年度汇算:多退少补
年度汇算时,劳务报酬按收入 × 80% 并入综合所得,和工资薪金、稿酬、特许权使用费一起按 3%–45% 的年度税率表计算,再减去全年已预扣的税款。很多收入不高的人汇算后可以退税,工资部分的算法见 工资个税怎么算。
“同一项目连续性收入以一个月内取得的收入为一次”,具体认定以税务机关规定为准。
常见问题
劳务报酬 800 元以下要交税吗?
每次收入不超过 800 元的,减除 800 元后应纳税所得额为 0,不需要预扣个税。
劳务报酬 5000 元扣多少税?
5000 × (1 − 20%) = 4000 元应纳税所得额,按 20% 预扣 800 元,税后 4200 元。
劳务报酬和工资的个税有什么区别?
劳务报酬按次用 20%/30%/40% 预扣率预扣;工资薪金按累计预扣法和 3%–45% 七级税率。年度汇算时两者合并计算。
预扣的税还能退吗?
可以。年度汇算时并入综合所得重新计算,预扣多了可以申请退税,少了需要补税。