个人所得税综合所得年度汇算教程:办理时间、免予汇算条件、退税补税怎么算
年度汇算就是把一年的工资、劳务、稿酬、特许权使用费合并,按全年重新算税,多退少补。2025 年度汇算在 2026 年 3 月 1 日至 6 月 30 日办理。年应纳税所得额 = 收入 − 6 万 − 专项扣除 − 专项附加扣除 − 其他扣除。
平时每个月发工资时,单位按累计预扣法预缴个税;劳务报酬、稿酬等按次预扣。年度结束后把这四项“综合所得”合并,按全年重新算一次税,和已经预缴的税款比较,多退少补,这就是年度汇算。
什么时候办
根据国家税务总局公告,2025 年度汇算的办理时间是 2026 年 3 月 1 日至 6 月 30 日。3 月 1 日至 20 日需要提前预约(2 月 25 日起可以预约),3 月 21 日以后不用预约,随时办理。
谁要办、谁可以不办
可以免予汇算(满足任一条件,且已依法预缴,财政部 税务总局公告 2023 年第 32 号,适用于 2024–2027 年度):
- 全年综合所得收入不超过 12 万元,需要补税;
- 年度汇算需补税金额不超过 400 元。
扣缴义务人未依法预扣预缴的,不适用免予汇算。
需要办理:
- 已预缴税额大于应纳税额,想申请退税的;
- 综合所得收入超过 12 万元且需补税金额超过 400 元的;
- 因适用所得项目错误或扣缴义务人未依法预扣预缴,导致少缴税款的。
怎么算
年应纳税所得额 = 综合所得收入额 − 60,000 元 − 专项扣除(三险一金)− 专项附加扣除 − 依法确定的其他扣除 − 符合条件的公益慈善捐赠
应纳税额 = 年应纳税所得额 × 适用税率 − 速算扣除数
应退或应补税额 = 应纳税额 − 已预缴税额
| 年应纳税所得额 | 税率 | 速算扣除数 |
|---|---|---|
| 不超过 36,000 元 | 3% | 0 |
| 36,000–144,000 元 | 10% | 2,520 |
| 144,000–300,000 元 | 20% | 16,920 |
| 300,000–420,000 元 | 25% | 31,920 |
| 420,000–660,000 元 | 30% | 52,920 |
| 660,000–960,000 元 | 35% | 85,920 |
| 超过 960,000 元 | 45% | 181,920 |
注意:劳务报酬、特许权使用费的收入额是收入减除 20% 费用后的余额,稿酬在此基础上再减按 70% 计算。
用计算器核算全年税额
- 算出年应纳税所得额:按上面的公式,用全年收入减去 6 万元、三险一金和专项附加扣除。
- 填入计算器:打开 综合所得年应纳税额计算器,填写年应纳税所得额。
- 看结果:计算器套用七级税率表,显示适用税率、速算扣除数和年应纳税额。
- 比较预缴:用应纳税额减去全年已预缴的个税,正数要补税,负数可以退税。
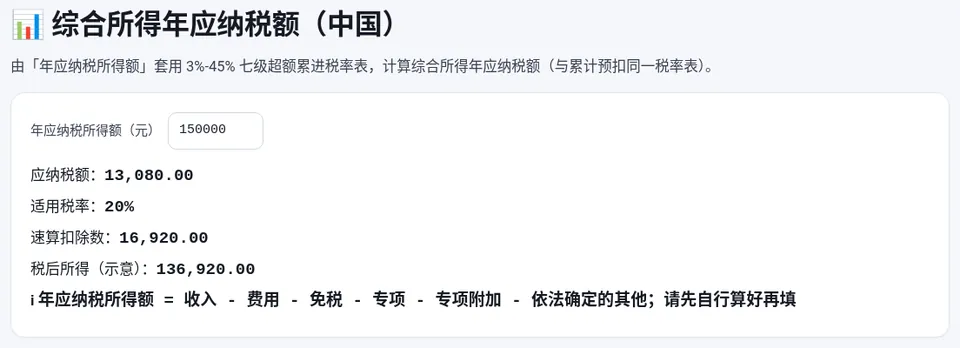
示例:全年工资 256,000 元,三险一金 22,000 元,子女教育专项附加扣除 24,000 元(每月 2,000 元)。年应纳税所得额 = 256,000 − 60,000 − 22,000 − 24,000 = 150,000 元,适用 20% 税率,应纳税额 = 150,000 × 20% − 16,920 = 13,080 元。如果全年已预缴 14,000 元,汇算可以退税 920 元。
办理渠道和常见退税原因
- 渠道:个人所得税 APP、自然人电子税务局网站,也可以委托单位代办或到办税服务厅办理;
- 常见退税原因:年中入职或离职、平时没有填报专项附加扣除、有劳务报酬或稿酬被按次多扣了税、有符合条件的公益捐赠;
- 常见补税原因:同时在两处以上取得工资、有劳务报酬等收入预扣率偏低。
专项附加扣除标准:子女教育和 3 岁以下婴幼儿照护每孩每月各 2,000 元,赡养老人每月 3,000 元(非独生子女分摊),住房贷款利息每月 1,000 元,住房租金每月 800–1,500 元,继续教育每月 400 元或取得证书当年 3,600 元,大病医疗每年最高 80,000 元。月度预扣怎么算见 个税计算,年终奖计税方式见 年终奖个税。
常见问题
2025 年度汇算什么时候办?
2026 年 3 月 1 日至 6 月 30 日。3 月 1 日至 20 日需要预约,3 月 21 日以后随时办理。
收入不到 12 万要办吗?
如果需要补税,可以免予汇算;如果可以退税,建议主动办理把税退回来。
补税不超过 400 元要办吗?
已依法预缴的情况下,补税不超过 400 元可以免予汇算。
计算结果可以直接用来申报吗?
计算器只做参考,实际申报以个人所得税 APP 或税务机关系统的计算为准。