房贷还款计划表教程:等额本息和等额本金每期还多少本金、多少利息
一句话答案
输入贷款本金、年利率、年限和还款方式,即可生成逐月计划表:每期月供、利息、本金和剩余本金。100 万元、年利率 3.1%、30 年等额本息,月供 4,270.16 元,首月利息 2,583.33 元,总利息约 53.7 万元。
广告Advertisement
生成还款计划表
- 填贷款信息:打开 房贷还款计划表,填写“贷款本金(元)”“年利率 %”和“贷款年限”。
- 选还款方式:“还款方式”选等额本息或等额本金,和贷款合同保持一致。
- 看明细:下方列出总利息、期数,以及每一期的月供、利息、本金和余额(最多显示前 360 行)。
- 只看月供:如果只想看首月、末月月供和还款总额,用 商业房贷计算器。
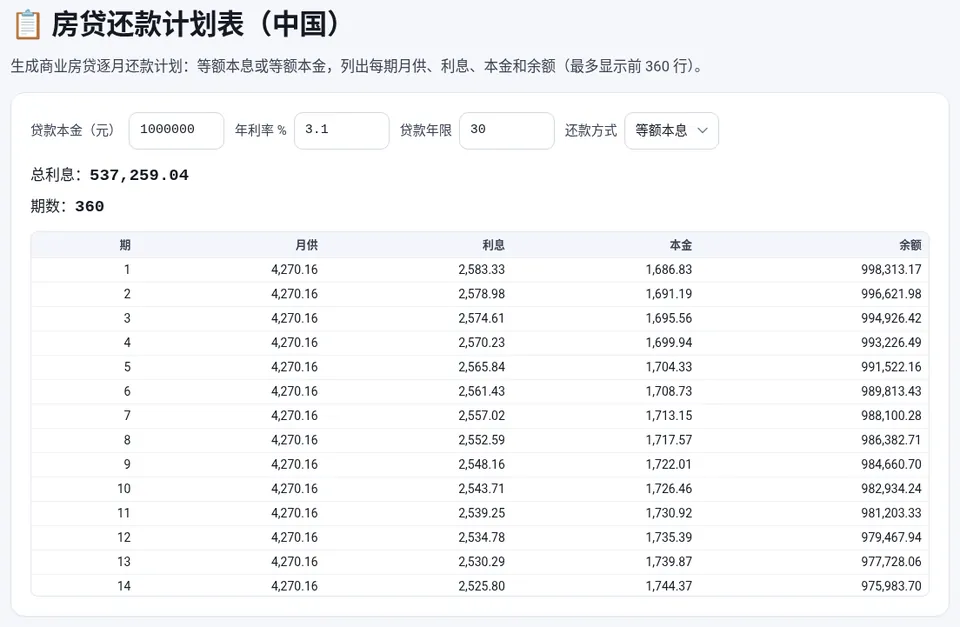
📋 房贷还款计划表(中国)
免费在线使用,文件和数据只在你的浏览器本地处理,无需注册。
计划表是怎么算的
月利率 = 年利率 ÷ 12。每一期:
- 利息 = 上期剩余本金 × 月利率;
- 等额本息:月供固定,本金 = 月供 − 利息;
- 等额本金:每期本金固定 = 贷款本金 ÷ 期数,月供 = 固定本金 + 当期利息,逐月递减。
以 100 万元、3.1%、30 年为例:
| 项目 | 等额本息 | 等额本金 |
|---|---|---|
| 首月月供 | 4,270.16 元 | 约 5,361.11 元 |
| 每月变化 | 不变 | 每月约减少 7.18 元 |
| 总利息 | 约 537,259 元 | 约 466,292 元 |
广告Advertisement
为什么前期利息多
利息按剩余本金计算,前期剩余本金最多,所以等额本息的月供里,前几年大部分是利息。上例第 1 期利息 2,583.33 元,占月供的 60% 以上。随着本金减少,利息占比逐年下降。
用计划表判断提前还款
- 看“余额”一列,知道某个时间点还剩多少本金;
- 提前还款节省的是剩余期限内的利息,越早还,节省越多;
- 计划后期利息占比已经很低,提前还款的意义变小;
- 提前还款是否收违约金、能选缩短年限还是减少月供,以合同和银行规定为准。具体测算见 提前还款教程。
常见问题
年利率填多少?
填贷款合同里的执行利率。商业房贷一般是“LPR + 基点”,换算方法见 LPR 加点教程。
计划表和银行 App 差几分钱?
银行可能按实际天数计息或在每期四舍五入,结果会有几分到几元的差异,以银行为准。
LPR 调整后计划表还准吗?
不准。重定价日后执行利率改变,需要用剩余本金、新利率和剩余期限重新生成。
等额本息和等额本金怎么选?
等额本息月供固定、前期压力小;等额本金总利息更少但前期月供高。详见 还款方式对比。
本文用到的工具
相关教程
🏠
等额本息 vs 等额本金
用同一笔 100 万、30 年的房贷算给你看:等额本息和等额本金的月供、总利息差多少,各适合什么人;以及用房贷计算器对比商贷…
🔀
房贷提前还款划不划算?缩短年限与减少月供怎么选
提前还款能省多少利息?用实际例子对比“月供不变、缩短年限”和“年限不变、减少月供”两种方式,说明什么情况值得提前还、什么情况不建议…
📐
LPR 加点利率换算教程
房贷合同写“LPR 加 30 个基点”是多少利率?介绍 LPR 是什么、每月什么时候公布、1 个基点等于 0.01%…
🏢
住房公积金计算教程
工资条上的公积金是怎么扣的?讲清公积金缴存基数、上下限和 5%–12% 的缴存比例,用公积金缴存计算器算出个人和单位月缴额…