固定资产折旧计算教程:年限平均法、双倍余额递减法和最后两年改直线法
一句话答案
直线法:年折旧额 =(原值 − 残值)÷ 使用年限,10 万元、残值 4,000 元、5 年,每年 19,200 元。双倍余额递减法:年折旧率 = 2 ÷ 年限,前几年按期初净值 × 40% 计提,最后两年把净值减残值平均摊销,第一年折旧 40,000 元。
广告Advertisement
两种方法的公式
- 年限平均法(直线法):年折旧额 =(原值 − 预计净残值)÷ 预计使用年限,每年相同;
- 双倍余额递减法:年折旧率 = 2 ÷ 预计使用年限,年折旧额 = 年初账面净值 × 年折旧率,计算时先不考虑残值;在折旧年限到期前两年内,把净值扣除残值后的余额平均摊销。
用计算器算
- 填资产信息:打开 折旧计算器,填写“原值”“残值”和“使用年限”。
- 选方法:“方法”选直线法,或“双倍余额递减(最后两年改直线法,中国会计准则)”;另一种双倍余额递减选项会在直线法更大时切换,常见于国外教材。
- 看折旧表:下方显示首年折旧和每年的折旧额、年末净值。
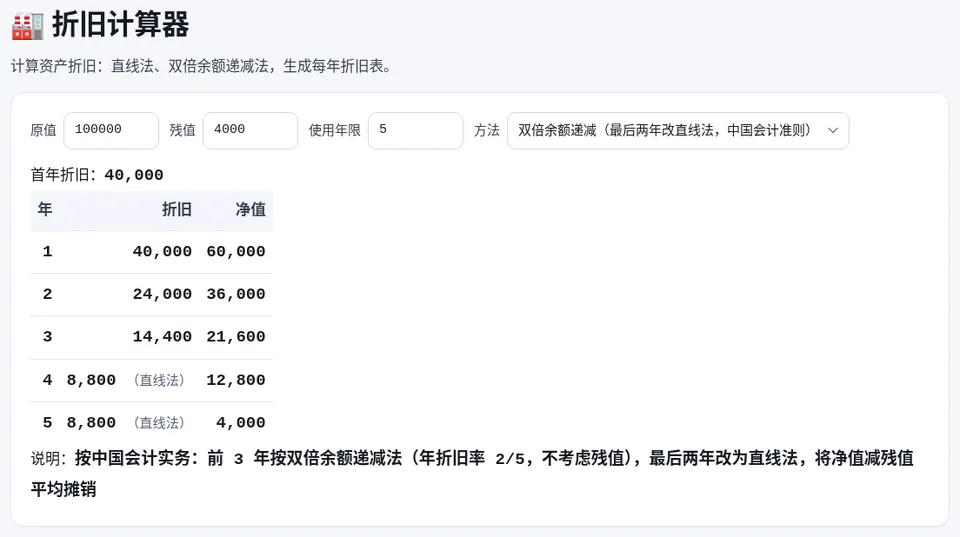
🏭 折旧计算器
免费在线使用,文件和数据只在你的浏览器本地处理,无需注册。
广告Advertisement
例子对比
| 年份 | 直线法 | 双倍余额递减法 |
|---|---|---|
| 第 1 年 | 19,200 | 40,000 |
| 第 2 年 | 19,200 | 24,000 |
| 第 3 年 | 19,200 | 14,400 |
| 第 4 年 | 19,200 | 8,800 |
| 第 5 年 | 19,200 | 8,800 |
| 合计 | 96,000 | 96,000 |
两种方法的折旧总额相同,都是原值减残值;双倍余额递减法把折旧提前,前期利润更低、后期更高。
企业所得税的最低折旧年限
《企业所得税法实施条例》第六十条规定,除另有规定外,固定资产计算折旧的最低年限为:
| 类别 | 最低年限 |
|---|---|
| 房屋、建筑物 | 20 年 |
| 飞机、火车、轮船、机器、机械和其他生产设备 | 10 年 |
| 与生产经营活动有关的器具、工具、家具等 | 5 年 |
| 飞机、火车、轮船以外的运输工具 | 4 年 |
| 电子设备 | 3 年 |
加速折旧、一次性扣除等优惠政策有适用条件和期限,请以财政部、税务总局最新公告为准。
常见问题
双倍余额递减法为什么一开始不扣残值?
这是方法本身的规定:按年初净值乘以固定折旧率计提,残值在最后两年改直线法时再扣除,保证期末净值等于残值。
残值率一般取多少?
由企业根据资产性质合理确定,一经确定不得随意变更;税法上也要求合理确定。
月折旧额怎么算?
年折旧额 ÷ 12。会计上当月增加的固定资产一般从下月起计提折旧。
本文用到的工具
相关教程
💰
毛利率与加价率计算教程
成本 60 元卖 100 元,利润率是 40% 还是 66.67%?教你毛利率和加价率的公式与区别,用利润率计算器和加价率计算器正算…
⏩
现值终值计算教程
每月定投 1000 元、年化 4%,10 年后有多少钱?10 年后的 10 万元相当于今天多少钱?讲清复利终值、年金终值和折现现值的公式…
🧾
增值税计算教程
含税 11300 元的发票,不含税价和税额各是多少?讲清价税分离公式,按 2026 年 1 月 1 日起施行的《增值税法》介绍 13%…
🕒
时薪、日薪、月薪、年薪换算教程
月薪 8000 元时薪是多少?介绍两种常用口径:按国家规定的月计薪天数 21.75 天、每天 8 小时折算,和按每年 52 周…