增值税计算教程:含税价拆分不含税价和税额,13%、9%、6% 税率与小规模征收率
一句话答案
不含税价 = 含税价 ÷(1 + 税率),税额 = 含税价 − 不含税价。含税 11,300 元、税率 13%:不含税 10,000 元,税额 1,300 元。一般纳税人适用 13%、9%、6% 等税率;小规模纳税人征收率 3%,2026–2027 年多数业务减按 1%。
广告Advertisement
价税分离公式
- 不含税价 = 含税价 ÷(1 + 税率)
- 税额 = 含税价 − 不含税价 = 不含税价 × 税率
- 含税价 = 不含税价 ×(1 + 税率)
常见错误是直接用含税价乘以税率:11,300 × 13% = 1,469 元,比正确的 1,300 元多算了。
用计算器算
- 选输入类型:打开 增值税计算器,“输入”选含税价或不含税价。
- 填金额:在“金额(元)”填入数字,例如 11300。
- 选税率:“税率 %”选 13%、9%、6%,或 3%、1% 征收率;其他税率选“自定义”后填写。
- 看结果:下方显示不含税价、税额和含税价。
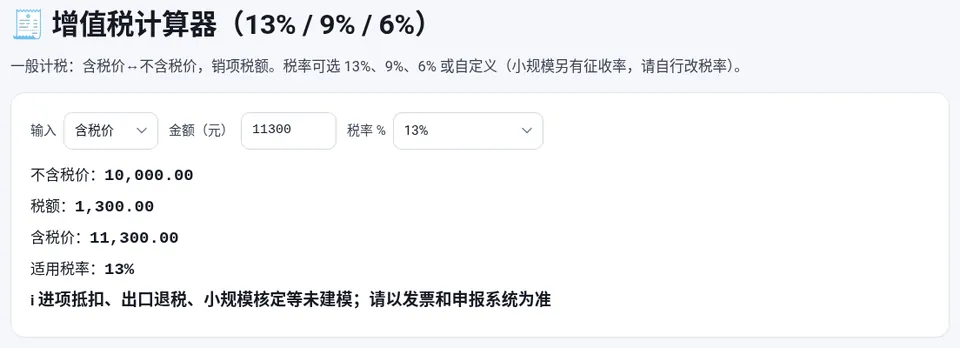
🧾 增值税计算器(13% / 9% / 6%)
免费在线使用,文件和数据只在你的浏览器本地处理,无需注册。
广告Advertisement
税率怎么选
《增值税法》自 2026 年 1 月 1 日起施行,税率基本延续原规定:
| 税率 | 主要适用范围(摘要) |
|---|---|
| 13% | 销售货物、加工修理修配服务、有形动产租赁服务、进口货物 |
| 9% | 交通运输、邮政、基础电信、建筑、不动产租赁服务,销售不动产,转让土地使用权,以及农产品、自来水、图书等法定货物 |
| 6% | 其他服务和无形资产,例如现代服务、生活服务、金融服务 |
| 0% | 出口货物,以及规定范围内的跨境服务、无形资产 |
小规模纳税人
- 简易计税的征收率为 3%(《增值税法》第十一条),应纳税额 = 不含税销售额 × 征收率;
- 按财政部 税务总局公告 2026 年第 10 号,2026 年 1 月 1 日至 2027 年 12 月 31 日,小规模纳税人除销售、出租不动产或转让土地使用权外的应税交易,减按 1% 征收;
- 同一公告规定起征点为月销售额 10 万元(按季 30 万元),未达到的免征。
一般纳税人要交多少
一般计税的应纳税额 = 当期销项税额 − 当期进项税额。计算器算的是单张发票的销项(或进项)税额,实际应交多少要汇总当期所有发票后抵扣,以申报系统为准。
常见问题
含税价能直接乘以税率吗?
不能。要先除以(1 + 税率)得到不含税价,再乘以税率。
普通发票也含增值税吗?
是。普通发票同样有税额,只是购买方一般不能用来抵扣进项。
发票金额要大写怎么写?
见 人民币大写教程。