信用卡分期和最低还款教程:利息怎么算、多久能还清
一句话答案
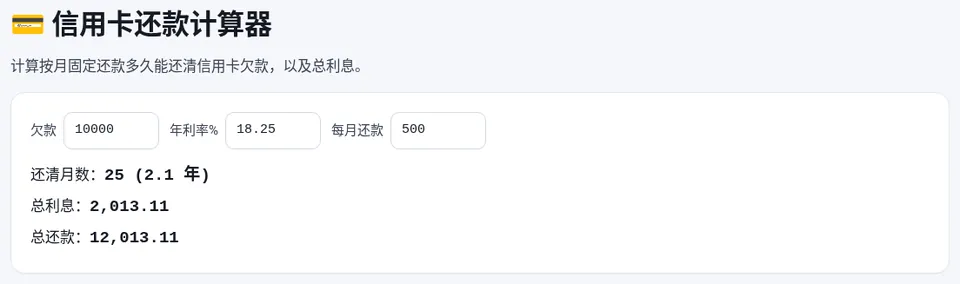
日利率万分之五约等于年利率 18.25%。欠款 1 万元、年利率 18.25%、每月还 1,000 元,11 个月还清,总利息 930.32 元;每月只还 500 元则要 25 个月,利息 2,013.11 元。分期每期手续费率 0.6%,实际年化约 13%。
广告Advertisement
算一算多久能还清
- 填欠款和利率:打开 信用卡利息与还清时间,填写“欠款余额”和“年利率 %”。日息万分之五填 18.25。
- 填每月还款:在“每月还款”填你每月打算还的固定金额。
- 看结果:显示首月利息、还清月数、总利息和总还款。
- 对比方案:用 信用卡还款计算器 换不同的月还款额,看多还一点能省多少利息。
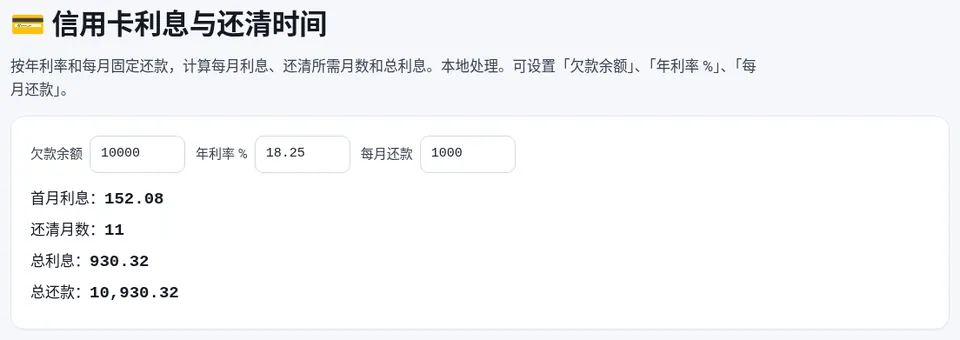
💳 信用卡利息与还清时间
免费在线使用,文件和数据只在你的浏览器本地处理,无需注册。
日息万分之五是多少
信用卡透支利率常用日利率表示。日利率 0.05%(万分之五)× 365 天 = 年利率 18.25%,再按月复利计算,实际负担还要略高。
根据中国人民银行 2020 年发布、2021 年起施行的信用卡透支利率市场化改革安排,透支利率由发卡机构与持卡人自主协商确定,并实行上限和下限管理(上限为日利率万分之五,下限为其 0.7 倍)。具体执行利率以发卡行公布和你的账单为准。
广告Advertisement
最低还款为什么不划算
只还最低还款额(通常是账单金额的 10% 左右)时,一般不再享受免息期:
- 多数银行对整笔账单(而不是未还部分)从记账日起计息,直到还清;
- 未还部分按透支利率每天计息,按月计复利;
- 计息规则以发卡行领用合约(章程)为准。
上面的例子说明:每月多还 500 元,可以少付 1,000 多元利息、提前一年多还清。
分期手续费折合年化利率
账单分期、现金分期一般按每期手续费率收费,例如 12 期、每期 0.6%:
| 项目 | 12,000 元分 12 期 |
|---|---|
| 每期本金 | 1,000 元 |
| 每期手续费 | 72 元(按全部本金 × 0.6%) |
| 总手续费 | 864 元(名义费率 7.2%) |
| 实际年化利率(IRR) | 约 13.03% |
手续费按初始本金计算,但你实际占用的本金在逐月减少,所以实际年化利率约为名义费率的 1.8 倍左右。2022 年监管部门发布的《关于进一步促进信用卡业务规范健康发展的通知》要求发卡机构在分期业务中明示年化利率,并规定分期期限不得超过 5 年,办理前可以要求银行告知年化利率。
还款建议
- 能全额还款就全额还款,享受免息期;
- 暂时还不上时,比较“最低还款”和“账单分期”的实际年化利率;
- 多张卡欠款时,先还利率高的;
- 逾期会影响征信,资金困难时及时联系发卡行协商。
常见问题
计算器的结果和银行账单不一样?
银行按日计息、按账单周期结算,还可能有违约金等,计算器按月估算,结果以账单为准。
免息期是多少天?
一般为 20 至 56 天,取决于消费日和账单日、还款日,以发卡行规定为准。
分期可以提前还吗?
多数可以,但已收或剩余手续费是否退还各银行规定不同,办理前问清楚。