车贷计算教程:首付、贷款金额、月供和总利息怎么算
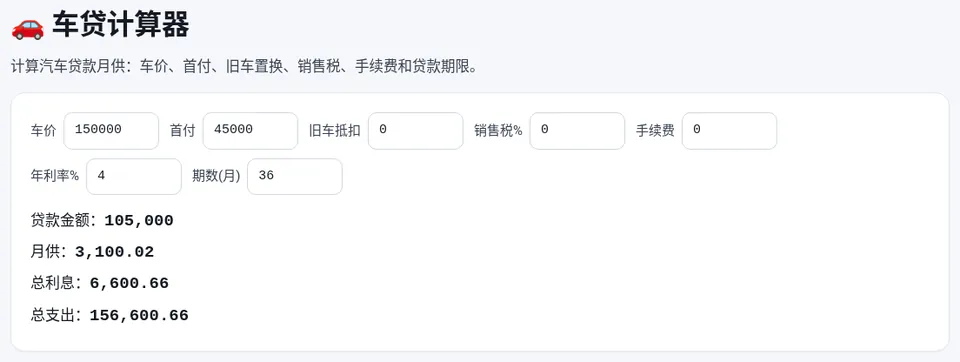
贷款金额 = 车价 − 首付 − 旧车抵扣,按等额本息算月供。车价 15 万元、首付 4.5 万元、年利率 4%、36 期,月供 3,100.02 元,总利息 6,600.66 元。“0 利率”分期如收手续费,实际年化利率约为名义费率的近 2 倍。
用计算器算车贷月供
- 填车价和首付:打开 车贷计算器,填写“车价”和“首付”;有旧车置换的,把抵扣金额填进“旧车抵扣”。
- 填费用:“销售税%”在国内一般填 0(车辆购置税等费用另算,见下文);如果把手续费、保险等计入贷款,填在“手续费”里。
- 填利率和期数:“年利率%”填合同上的年化利率,“期数(月)”填 12、24、36、60 等。
- 看结果:下方显示贷款金额、月供、总利息和总支出(含首付)。
月供公式
车贷通常按等额本息还款,每月还款额相同:
月供 = 贷款金额 × 月利率 × (1 + 月利率)^期数 ÷ [(1 + 月利率)^期数 − 1]
其中月利率 = 年利率 ÷ 12。上例月利率约 0.333%,36 期月供 3,100.02 元,36 期合计 111,600.66 元,减去本金 105,000 元就是总利息 6,600.66 元。更多贷款公式见 贷款月供教程。
“0 利率”“低息”分期的真实成本
很多车贷宣传“0 利率”,但会收取一笔手续费(或叫服务费、金融服务费),按贷款本金的固定比例计算,分摊到每期。因为手续费按全部本金计算,而本金在逐月减少,所以实际年化利率比名义费率高得多。
| 方案 | 贷款 10 万元、36 期 |
|---|---|
| 总手续费率 6%(每年约 2%) | 手续费 6,000 元,每月还 2,944.44 元 |
| 折算成实际年化利率(IRR) | 约 3.82% |
签合同前,可以要求对方告知年化利率,或把每月还款额和期数代入计算器反推比较。
买车还要算的其他费用
- 车辆购置税:按《车辆购置税法》,税率 10%,计税价格为不含增值税的价格;新能源汽车有阶段性减免政策,以当年财政部、税务总局公告为准;
- 交强险、商业险、上牌费等;
- 部分贷款要求购买指定保险或 GPS 服务,费用要算进总成本。
注意事项
- 首付比例和贷款额度由金融机构按监管规定和自身政策确定,以贷款合同为准;
- 提前还款是否收违约金、手续费是否退还,签约前问清楚;
- 月供加上油费(电费)、保险、停车等用车支出,建议不要占月收入太高比例。
常见问题
车贷利率填多少?
填贷款合同上的年化利率。银行车贷和汽车金融公司的利率不同,以合同为准。
车贷可以选等额本金吗?
部分银行支持。等额本金前期月供高、总利息少,可以用 贷款计算器 对比两种方式。
“0 首付”划算吗?
首付少意味着贷款金额和利息增加,往往还伴随更高的手续费,要按总支出比较。
车贷和信用卡分期买车哪个好?
都要按实际年化利率比较,信用卡分期的算法见 信用卡分期教程。
本文用到的工具
相关教程
消费贷和车贷月供计算教程
借 5 万元、年化 7.2%、分 12 期,每月要还多少?教你用消费贷计算器和车贷计算器算等额本息月供、总利息,学会把日利率换算成年化利率…
单利计算教程
存 1 万元、年利率 3%、存 2 年能拿多少利息?借给朋友 90 天该算多少利息?教你单利公式和按年、按月、按天的计算方法…
信用卡分期和最低还款教程
信用卡只还最低还款要付多少利息、分期手续费折合年化利率是多少?用在线信用卡利息计算器输入欠款、年利率和每月还款,算出还清月数和总利息…
等额本息 vs 等额本金
用同一笔 100 万、30 年的房贷算给你看:等额本息和等额本金的月供、总利息差多少,各适合什么人;以及用房贷计算器对比商贷…